Domain gastvorlesung.de kaufen?
Wir ziehen mit dem Projekt
gastvorlesung.de um.
Sind Sie am Kauf der Domain
gastvorlesung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gastvorlesung.de kaufen?
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reden straffen statt Zuhörer strafen - Katja Kerschgens, Download, 9783862007653Reden Straffen Statt Zuhörer Strafen Von Katja Kerschgens, Gabal, 978-3-86200-765-3, Sprecher: Katja Kerschgens,sonngard Dressler,marco Steeger,marco Steger, Sprache: Deutsch39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Der Forschung - Der Lehre - Der Bildung, Fachbücher von Doren Prinz, Prinz Prinz"Der Forschung - Der Lehre - Der Bildung" ist ein Fachbuch, das sich mit den zentralen Aspekten der Bildungsforschung auseinandersetzt. Die Autoren, allesamt Experten auf ihrem Gebiet, bieten fundierte Einblicke in die Themen Schulentwicklung, Inklusion und Bildungsgerechtigkeit. Durch die Kombination von theoretischen Ansätzen und praktischen Beispielen wird ein umfassendes Verständnis für die Herausforderungen und Chancen im Bildungswesen vermittelt. Die verschiedenen Perspektiven der Autoren, die an renommierten Universitäten tätig sind, ermöglichen eine differenzierte Betrachtung der aktuellen Entwicklungen in der Bildungslandschaft. Dieses Buch richtet sich an Fachleute, Studierende und alle Interessierten, die sich mit den komplexen Zusammenhängen von Forschung, Lehre und Bildung auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
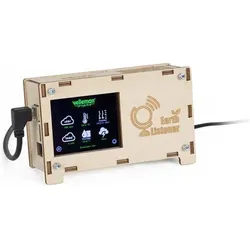
Whadda Erde Zuhörer, Entwicklungsboard + KitHaben Sie sich jemals gefragt, wie gut die Luftqualität in Ihrem Wohnzimmer ist? Oder benötigen Sie einen Beweis dafür, warum Sie nach drei Stunden in einem nicht belüfteten Tagungsraum einschlafen? Suchen Sie nicht weiter! Dieses DIY-Experimental-Kit hat alle Antworten! Der Erde-Listener ist ein Arduino-basierter Sensor, der mehrere Umweltwerte liest, um die Luftqualität anzuzeigen. Dieses Kit ist in 15 Minuten zusammengebaut und benötigt kein Lötkolben! Schliessen Sie einfach die Teile und Drähte an, legen Sie alles in das Gehäuse und verbinden Sie es mit einer 5-V-USB-Buchse. Das MEGA-Entwicklungsboard ist vorprogrammiert und zeigt ECO2, TVOC (Partikel in der Luft), barometrischen Druck, Temperatur- und Feuchtigkeitswerte auf dem TFT-Touchscreen an. Zusätzlich ist der Erde-Listener auch ein Blitzerkennungssensor. Wenn der Blitz (oder elektronische Entladung) erkannt wird, gibt der Erde-Listener einen Alarmton von sich und protokolliert, wie weit der Blitz entfernt ist. Da alles Open Source ist, können Sie dem Erde-Listener zusätzliche sechs Sensoren über den Sensorschild hinzufügen. Die Protokollierung ist über die Micro-SD-Karte möglich (nicht inbegriffen). Arduino-kompatibel. 3-Farbe RGB SMD LED-Modul nicht inbegriffen.123,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
Ähnliche Suchbegriffe für Bilanziert
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reden straffen statt Zuhörer strafen - Katja Kerschgens, Download, 9783862007653Reden Straffen Statt Zuhörer Strafen Von Katja Kerschgens, Gabal, 978-3-86200-765-3, Sprecher: Katja Kerschgens,sonngard Dressler,marco Steeger,marco Steger, Sprache: Deutsch39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kazunari Sakamoto: Vortrag, Sachbücher von Kazunari SakamotoDas Buch "Kazunari Sakamoto: Vortrag" bietet einen tiefen Einblick in das Werk des renommierten Architekten Kazunari Sakamoto, der 1943 geboren wurde. Sakamoto hat sich intensiv mit kleineren Wohnbauten auseinandergesetzt und dabei die grundlegenden Prinzipien der Architektur hinterfragt. In diesem Vortrag werden seine Projekte von den Anfängen bis zur Gegenwart vorgestellt, wobei der Fokus auf seinem Bestreben liegt, Architektur von gesellschaftlichen Zwängen zu befreien. Ziel ist es, Räume zu schaffen, in denen Menschen sich frei entfalten können. Die theoretischen und praktischen Ansätze Sakamotos haben einen bedeutenden Einfluss auf die zeitgenössische Architektur in Japan und bieten wertvolle Perspektiven für Studierende und Fachleute der Architektur.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.