Domain gastvorlesung.de kaufen?
Wir ziehen mit dem Projekt
gastvorlesung.de um.
Sind Sie am Kauf der Domain
gastvorlesung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gastvorlesung.de kaufen?
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **


Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
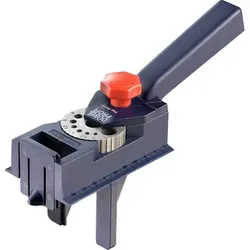
DÜBELPROFI Dübel-Bohr-LehreDÜBELPROFI Dübel-Bohr-Lehre, mit Parallelanschlag und Bohrlochabtaster, für Eck-, Winkel-, T- und Flächenverbindungen, Gummirutschsicherung für glatte und empfindliche Oberflächen, für alle gängigen Dübel Ø 6, 8 und 10 mm, auch als Bohrlehre für präzise 90° Bohrungen von 3 – 12 mm geeignet.16,33 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Dozent im RettungsdienstDozent im Rettungsdienst , Für die Arbeit als Lehrkraft ist neben ausgezeichnetem Fachwissen die Präsentation des Inhalts entscheidend. Das vorliegende Buch bietet (angehenden) Dozenten und Dozentinnen eine praktische Orientierung für die Bereiche Didaktik und Methodik. Neben Auswahl des Lerninhalts und Stundenplanung wird die Verwendung verschiedener Medien im Unterricht besprochen. Wichtige Erkenntnisse über die lernpsychologische Aufnahmefähigkeit werden praxisbezogen erläutert, um eine Unter- und Überforderung der Teilnehmenden zu verhindern. Nicht zuletzt spielt für eine erfolgreiche Vermittlung des Lerninhalts die Persönlichkeit der ausbildenden Person eine Rolle. In diesem Buch werden Möglichkeiten für die persönliche Weiterentwicklung aufgezeigt, z.¿B. Tipps für die Optimierung der Körpersprache, die gesunde Stimme und die eigene Motivation. In der 9. Auflage wird detaillierter auf die Methode des medizinischen Simulationstrainings eingegangen. Für die Unterrichtsgestaltung sind zwei neue Themen hinzugekommen: Es wird zum einen dargelegt, wie Sie als Lehrkraft psychologische Sicherheit schaffen können. Zum anderen wurde eine Checkliste für digitalen Unterricht ergänzt. Auch das Thema Evaluation von Lehrveranstaltungen wurde erweitert. Die zahlreichen OLAF-Cartoons lockern das Standardwerk zur Ausbildung auf und verdeutlichen augenzwinkernd die Fallstricke des Alltags von Ausbildenden. Dieses Buch hilft allen Ausbildenden, Dozentinnen und Fachreferenten, typische Stolperfallen zu umgehen und möglichen Schwierigkeiten künftig souverän zu begegnen. , Rakel > Autopflege & Aufbereitung , Auflage: 9., durchgesehene und ergänzte Auflage, Erscheinungsjahr: 202312, Produktform: Kartoniert, Titel der Reihe: Themenschwerpunkt##, Auflage: 23009, Auflage/Ausgabe: 9., durchgesehene und ergänzte Auflage, Seitenzahl/Blattzahl: 315, Keyword: Ausbilder; Ausbilderin; Dozent; Dozentin; Fachreferent; Fachreferentin; Lehrkraft im Rettungsdienst; Methodik; Notfallsanitäterausbildung; Pädagogik; Rettungsdienstausbildung; Rettungssanitäterausbildung, Fachschema: Ausbilder - Berufsausbilder~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Pädagogik: Prüfungen und Beurteilungen~Notfallmedizin~Erste Hilfe, Rettungsdienst~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Ambulanz und Rettungsdienst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey Verlagsgesellschaft mbH, Länge: 231, Breite: 159, Höhe: 17, Gewicht: 590, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2427236,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrage, Susanne: Komposition und VortragKomposition und Vortrag , Johann Joachim Quantz war über 30 Jahre lang Kammerkomponist des preußischen Königs Friedrich II. In dieser Zeit komponierte er - exklusiv für dessen abendliche Kammermusik - neben etlichen Flötenkonzerten auch 99 Flötensonaten. Diesem Sonatenkorpus nähert sich Susanne Schrage mit einer Synthese von philologischer Detailanalyse und eigenem flötistischen Embodiment. Mit diesem neuartigen methodischen Ansatz arbeitet sie die Komplexität von Quantz' Tempo-Systematik sowie die profilierten Charaktere seiner Sonatensätze heraus. Vor der kulturhistorischen Folie ihres Entstehungsrahmens entwirft sie ein Bild kontrastreicher Sonaten, deren Abwechslung außergewöhnlich genau auf das Instrument Traversflöte und auf das hohe spieltechnische Niveau und die Spielfreude des königlichen Adressaten zugeschnitten ist. Die Qualität und Quantität dieses Sonatenkorpus mit seiner differenzierten Verzierungs- und Artikulationspraxis weitet den Blick auf den ,guten Vortrag', wie ihn Quantz in seinem Versuch einer Anweisung die Flöte traversiere zu spielen lehrt. Die Studie leistet einen wichtigen Beitrag nicht nur zur Quantz-Forschung und zur Geschichte der musikalischen Praxis am Hofe Friedrichs des Großen, sondern vor allem zur historischen Interpretationsforschung. Eine beigefügte Datenbank (.xls) erlaubt vertiefende individuelle Analysen. , Kompressoren > Luftversorgung , Erscheinungsjahr: 20240111, Produktform: Kartoniert, Titel der Reihe: Musik - Kultur - Geschichte#20#, Autoren: Schrage, Susanne, Seitenzahl/Blattzahl: 334, Keyword: Flötensonaten; Geschichte; Johann Joachim Quantz; Kultur; Musik, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Warengruppe: TB/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 154, Höhe: 24, Gewicht: 516, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **


Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Horl3 Pro LehreHorl3 Pro Lehre Mit sechs einstellbaren Schleifwinkeln eröffnet die HORL ®3 Pro Lehre völlig neue Möglichkeiten für alle, die extreme Ansprüche an ihre Messer haben. Zum präzisen Schleifen von Spezialklingen aus zähen und harten Messerstählen. Die Einzigartigkeit der HORL ®3 Pro Lehre liegt im Verborgenen. Durch das Drücken auf die gerillte Fläche an der Unterseite der Schleiflehre lassen sich drei Positionen für sechs verschiedene Winkel einstellen. Passend mit Horl3. Horl ist eine Familien-Innovationsschmiede am Fuße des Schwarzwalds mit über 25 Jahren Erfahrung auf dem Messerschärfgebiet.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DÜBELPROFI Dübel-Bohr-LehreDÜBELPROFI Dübel-Bohr-Lehre, mit Parallelanschlag und Bohrlochabtaster, für Eck-, Winkel-, T- und Flächenverbindungen, Gummirutschsicherung für glatte und empfindliche Oberflächen, für alle gängigen Dübel Ø 6, 8 und 10 mm, auch als Bohrlehre für präzise 90° Bohrungen von 3 – 12 mm geeignet.16,33 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Dozent im RettungsdienstDozent im Rettungsdienst , Für die Arbeit als Lehrkraft ist neben ausgezeichnetem Fachwissen die Präsentation des Inhalts entscheidend. Das vorliegende Buch bietet (angehenden) Dozenten und Dozentinnen eine praktische Orientierung für die Bereiche Didaktik und Methodik. Neben Auswahl des Lerninhalts und Stundenplanung wird die Verwendung verschiedener Medien im Unterricht besprochen. Wichtige Erkenntnisse über die lernpsychologische Aufnahmefähigkeit werden praxisbezogen erläutert, um eine Unter- und Überforderung der Teilnehmenden zu verhindern. Nicht zuletzt spielt für eine erfolgreiche Vermittlung des Lerninhalts die Persönlichkeit der ausbildenden Person eine Rolle. In diesem Buch werden Möglichkeiten für die persönliche Weiterentwicklung aufgezeigt, z.¿B. Tipps für die Optimierung der Körpersprache, die gesunde Stimme und die eigene Motivation. In der 9. Auflage wird detaillierter auf die Methode des medizinischen Simulationstrainings eingegangen. Für die Unterrichtsgestaltung sind zwei neue Themen hinzugekommen: Es wird zum einen dargelegt, wie Sie als Lehrkraft psychologische Sicherheit schaffen können. Zum anderen wurde eine Checkliste für digitalen Unterricht ergänzt. Auch das Thema Evaluation von Lehrveranstaltungen wurde erweitert. Die zahlreichen OLAF-Cartoons lockern das Standardwerk zur Ausbildung auf und verdeutlichen augenzwinkernd die Fallstricke des Alltags von Ausbildenden. Dieses Buch hilft allen Ausbildenden, Dozentinnen und Fachreferenten, typische Stolperfallen zu umgehen und möglichen Schwierigkeiten künftig souverän zu begegnen. , Rakel > Autopflege & Aufbereitung , Auflage: 9., durchgesehene und ergänzte Auflage, Erscheinungsjahr: 202312, Produktform: Kartoniert, Titel der Reihe: Themenschwerpunkt##, Auflage: 23009, Auflage/Ausgabe: 9., durchgesehene und ergänzte Auflage, Seitenzahl/Blattzahl: 315, Keyword: Ausbilder; Ausbilderin; Dozent; Dozentin; Fachreferent; Fachreferentin; Lehrkraft im Rettungsdienst; Methodik; Notfallsanitäterausbildung; Pädagogik; Rettungsdienstausbildung; Rettungssanitäterausbildung, Fachschema: Ausbilder - Berufsausbilder~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Pädagogik: Prüfungen und Beurteilungen~Notfallmedizin~Erste Hilfe, Rettungsdienst~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Ambulanz und Rettungsdienst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey Verlagsgesellschaft mbH, Länge: 231, Breite: 159, Höhe: 17, Gewicht: 590, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2427236,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrage, Susanne: Komposition und VortragKomposition und Vortrag , Johann Joachim Quantz war über 30 Jahre lang Kammerkomponist des preußischen Königs Friedrich II. In dieser Zeit komponierte er - exklusiv für dessen abendliche Kammermusik - neben etlichen Flötenkonzerten auch 99 Flötensonaten. Diesem Sonatenkorpus nähert sich Susanne Schrage mit einer Synthese von philologischer Detailanalyse und eigenem flötistischen Embodiment. Mit diesem neuartigen methodischen Ansatz arbeitet sie die Komplexität von Quantz' Tempo-Systematik sowie die profilierten Charaktere seiner Sonatensätze heraus. Vor der kulturhistorischen Folie ihres Entstehungsrahmens entwirft sie ein Bild kontrastreicher Sonaten, deren Abwechslung außergewöhnlich genau auf das Instrument Traversflöte und auf das hohe spieltechnische Niveau und die Spielfreude des königlichen Adressaten zugeschnitten ist. Die Qualität und Quantität dieses Sonatenkorpus mit seiner differenzierten Verzierungs- und Artikulationspraxis weitet den Blick auf den ,guten Vortrag', wie ihn Quantz in seinem Versuch einer Anweisung die Flöte traversiere zu spielen lehrt. Die Studie leistet einen wichtigen Beitrag nicht nur zur Quantz-Forschung und zur Geschichte der musikalischen Praxis am Hofe Friedrichs des Großen, sondern vor allem zur historischen Interpretationsforschung. Eine beigefügte Datenbank (.xls) erlaubt vertiefende individuelle Analysen. , Kompressoren > Luftversorgung , Erscheinungsjahr: 20240111, Produktform: Kartoniert, Titel der Reihe: Musik - Kultur - Geschichte#20#, Autoren: Schrage, Susanne, Seitenzahl/Blattzahl: 334, Keyword: Flötensonaten; Geschichte; Johann Joachim Quantz; Kultur; Musik, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Warengruppe: TB/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 154, Höhe: 24, Gewicht: 516, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.